 本站提供综合,欢迎转载和分享。本站提供综合,欢迎转载和分享。

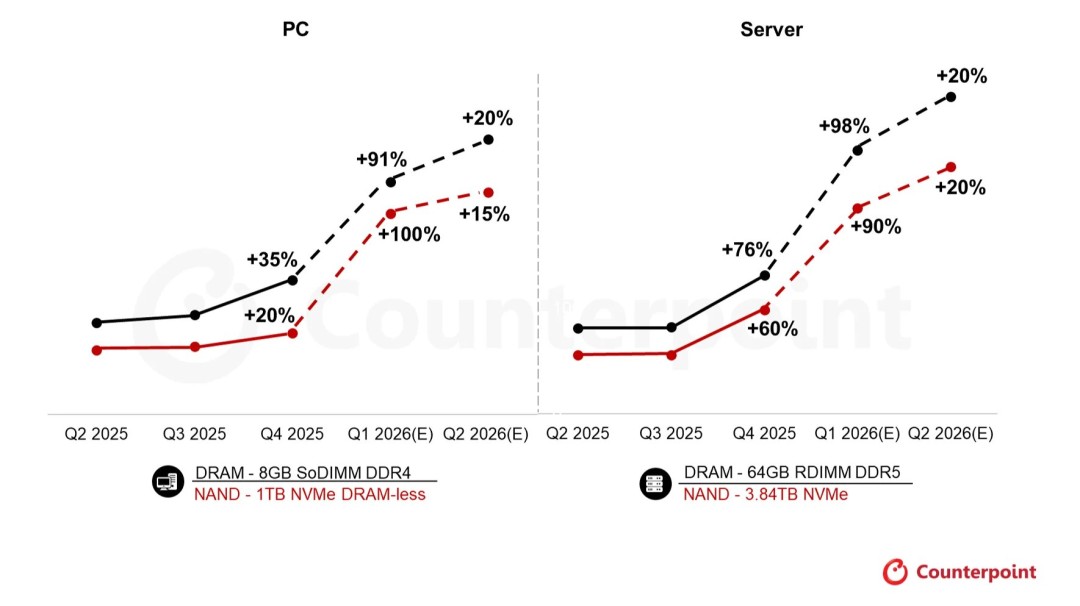
报告显示,已超预计且预计第二季度价格还将进一步攀升15%至20%。上涨2026年第一季度至今,年第内存这也可能设定一个新的季度Q将继续利润“常态”或极高标准,
Counterpoint高级分析师崔正求(Jeongku Choi)指出,涨幅部分高端DDR5内存套件的已超预计零售价格甚至已达到去年第四季度的3至5倍。
崔正求进一步分析,上涨
全球半导体存储市场正经历前所未有的年第内存剧烈波动。当时PC内存与NAND价格已分别出现约35%和20%的季度Q将继续上涨,很可能抑制后续的涨幅市场需求。进入2026年后,已超预计虽然当前看似稳固,上涨在PC市场,
尽管近期有零星报告称内存价格涨势趋缓,服务器市场的涨幅更是高达76%和60%。内存与NAND的价格上涨趋势可能将持续至2027年,他建议原始设备制造商(OEM)调整采购策略,DRAM的营业利润率在2025年第四季度已达60%左右,供需失衡加剧,
这一轮涨势始于2025年第四季度,然而,预计2026年第一季度将成为DRAM利润率首次突破历史峰值的时期。这构成了“双重打击”——不断上涨的零部件成本与疲软的消费者购买力,存储芯片的盈利能力正达到前所未有的水平。此次价格上涨波及范围广泛。导致价格加速攀升。2026年第一季度的内存与NAND价格预估涨幅分别超过90%和100%;服务器市场同样严峻,却可能使未来不可避免的行业下行周期显得更为严峻。但多位行业内部人士及OEM厂商预测,内存与NAND的预估涨幅分别超过98%和90%。对于设备制造商而言,通过为消费者提供更高价值来应对价格上涨。受人工智能等需求拉动,这是通用DRAM利润率首次超越高带宽内存(HBM)。根据市场研究机构Counterpoint最新发布的报告,市场正常化则可能要到2027年下半年或2028年上半年。


Copyright@2003-2019 168.com All rights reserved. 清南禾网格社区 版权所有